
通膨「最後一公里」未打通,聯準會撞上家庭資產負債表
把三份資料並置閱讀會發現,它們討論的其實是同一件事的三個截面:10 月通膨再度超預期、美國家庭債務創下歷史新高、美聯儲內部就加息幅度釋放出相互矛盾的信號。 ACE Markets 交叉比對家庭債務報告、CPI 結構、官員表態與市場定價後認為:本輪通膨的性質已從能源驅動轉向服務與住房驅動;家庭部門則構成了緊縮的微觀約束:信用卡餘額1.29 萬億美元、新卡利率約24%;而沃勒以0.3% 定為硬性門檻為硬性門檻的溝通方式,把市場上三個線索首尾相接,形成完整的循環:通膨黏性→家庭負債累積→升息預期升溫→債務成本反噬→過度緊縮風險。孤立看待其中任何一環,都會誤判政策的真實空間。
能源已經緩和,黏性卻換了來源
三份材料在通膨結構上提供了一個關鍵的交叉驗證:供給側的緩和與核心項的頑固同時發生。
自10 月28 日聯準會按兵不動以來,國際油價已下跌近20%,一年期通膨互換利率回落至2% 以下;
但10 月CPI 再度超出預期,柴油等成品油價格仍處高位,租賃住房成本出現重新加速的跡象(Renaissance Macro 的杜塔明確指出這一點);
同時,紐約聯邦儲備銀行報告所附的物價數據顯示,10 月商品與服務價格漲幅再次超越市場預期。
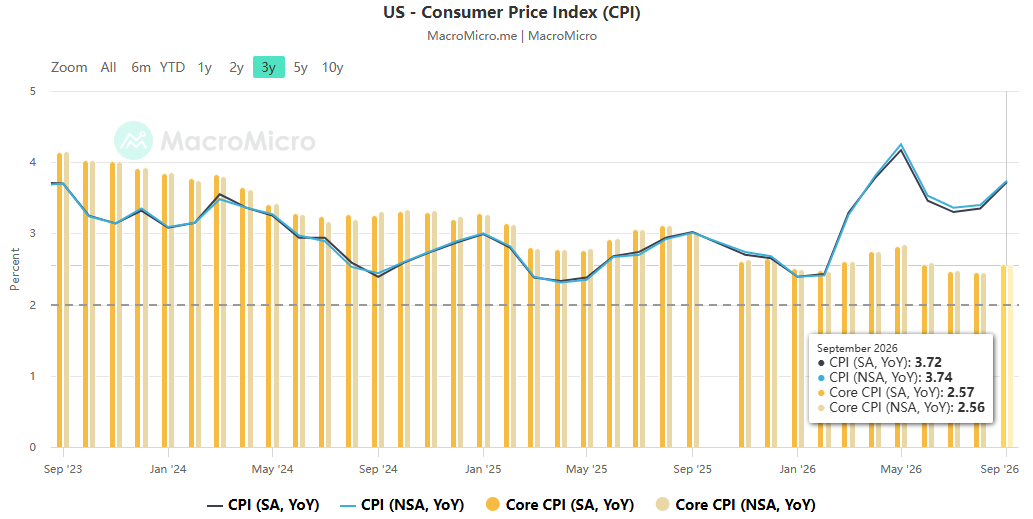
把兩組資訊合起來看,結論相當清晰:油價回落並沒有換來通膨同步回落,因為通膨的定價權已經從能源轉移到了成品油、住房與服務。柴油價格之所以沒有跟隨原油下跌,癥結在煉廠產能而非原油供應—— 這一環節此前已多次被驗證,也是能源通膨滯後傳導的通道。 ACE Markets 提示,這意味著「油價跌了、通膨自然會好」 這個線性推論在當前週期已經失效,也讓聯準會失去了一個天然的、可以等待的理由。
家庭資產負債表:緊縮的微觀代價被量化了
杜塔所說的“過度緊縮是2027 年美股的重大風險”,在家庭債務數據中找到了非常紮實的微觀證據。兩組數據對照,讀出的是一條完整的壓力傳導鏈:
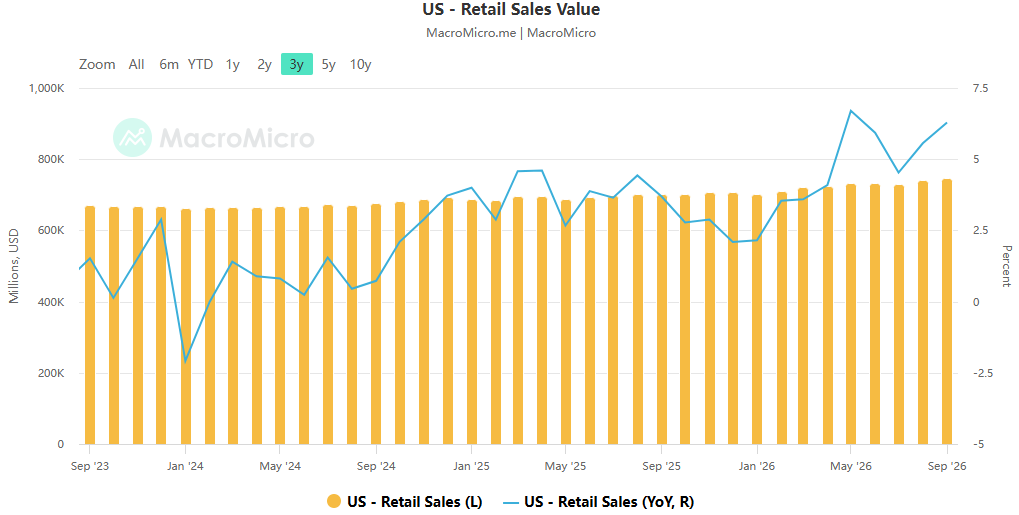
2026 年三季信用卡餘額增加220 億美元,達1.29 兆美元創紀錄,年增4.2%;
家庭總債務增加3,340 億美元至19.1 兆美元,同樣創紀錄,涵蓋房貸、車貸、學貸;
人均信用卡餘額6,678 美元,持卡人從1.748 億上升至1.78 億;
新發信用卡平均利率約24%,TransUnion 稱之為「成本最高的借款方式之一」;
新增信用卡越來越多流向收入與信用評分較低的借款人,這些帳戶的困境程度更高;疫情期間放寬的貸款標準,其後遺症正在逾期率上體現。
這組數據與聯準會的升息方向構成直接的張力:家庭已經在用最貴的錢補預算缺口,政策還在討論把資金成本推得更高。 ACE Markets 認為,這正是「過度緊縮」 從抽象風險變成可計量代價的地方—— 每多加25 個基點,都會經由信用卡、車貸、房貸利率傳導至已無緩衝的家庭部門,並最終反饋到消費與信用質量上。世紀基金會摩爾把中期選舉結果解讀為“經濟未能滿足普通家庭需求”,則從政治側給這一約束加了一層註腳:通脹本身是選民的痛感來源,而抗通脹的手段又同樣作用於選民的錢包。
政策溝通的裂縫:0.296% 與0.246% 之間的20 個基點
第三份資料的價值,在於它揭示了市場波動的真實來源不是通膨本身,而是溝通方式。沃什上任以來一再強調不應過度依賴前瞻指引、反對以單一數據作為決策依據,甚至著手改造聯準會的運作方式(減少年度會議次數、調整決策架構)。但沃勒的做法恰恰相反:公開給核心CPI 月率設定0.3% 的門檻,數據當天恰好落在0.296%(四捨五入為0.3%),2 年期美債收益率隨即跳升19 至20 個基點、至4.75%,市場對後續累計加息的預期從50 個基點抬升75 個基點。
麥吉弗的假設最能說明問題:如果當月讀數是0.246%,以四捨五入低於門檻,那麼這20 個基點的跳升、以及「三次而非兩次25 基點」 的定價,是否還會發生?他認為不太可能。 ACE Markets 由此得出一個判斷:市場此刻定價的對象,與其說是通膨水平,不如說是「政策溝通的不確定性」。當一個0.05 個百分點的統計誤差可以改寫整個利率路徑時,定價的穩定性就已經被溝通方式本身破壞了。這也解釋了為何哈瑪克等官員偏漸進、沃勒卻急轉(七個月內從兩次投票主張降息到考慮加息50 基點),內部多元討論外化為相互矛盾的信號,市場只能各自解讀。而沃什「看趨勢不看單點」 的理念,與其團隊的實際溝通形成反差—— 這個反差本身,就是短端波動率抬升的原因。
預期階梯:官員、市場、經濟學家三層遞進
把三份材料中的預期數字排在一起,可以看到一條清晰的階梯:
聯準會9 月點陣圖:未來累計升息50 個基點;
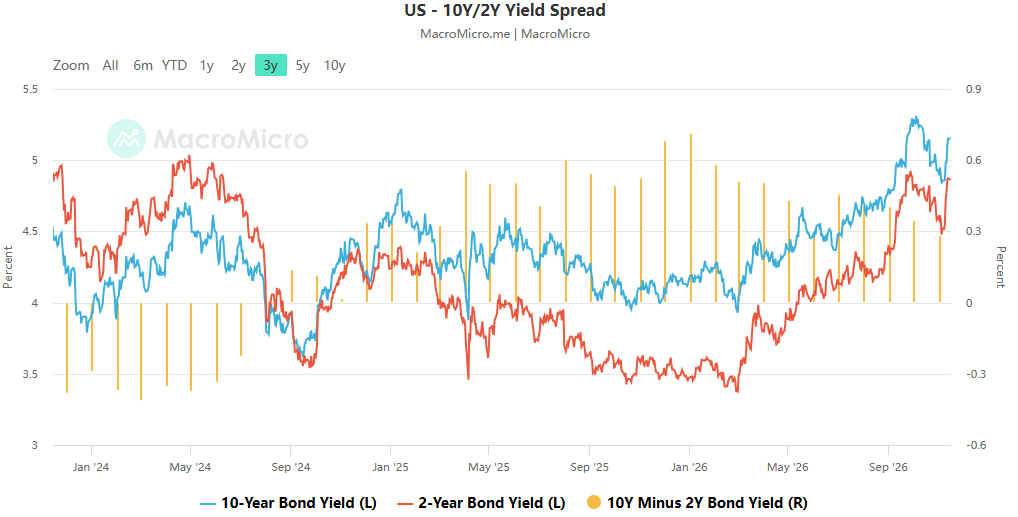
市場定價:沃勒講話後升至75 個基點,2 年期4.75%,10 年期重回5%;
經濟學家判斷:杜塔認為「僅撤銷去年75 個基點的保險式降息只是最低限度」。
三層遞進說明,分歧早已不在“是否加息”,而在終點利率在哪裡。更值得注意的是2 年期殖利率與政策利率之間缺口的擴大—— 這是債券投資者在向聯準會施加壓力,而非被動跟隨。 ACE Markets 認為,這種「市場先行、官員追認」 的格局,會讓後續每一次數據公佈都具備超出以往的政策衝擊力,也意味著曲線前端將繼續成為波動的主要來源。
情境推演與追蹤清單
基準情境: 12 月升息25 基點,累計路徑逐步向75 基點靠攏,10 年期殖利率圍繞5% 重複爭奪,2 年期高位震盪,曲線維持偏平。
上行風險:租金與業主等價租金繼續加速、成品油價格維持高位,則50 基點概率實質抬升,短端再沖高、曲線平坦化加劇,高估值成長股與AI 鏈條承壓,同時家庭信用指標(逾期率、發卡標準)開始顯性惡化。
下行風險: AI 降溫經由就業與信用品質傳導至實體,信用卡與車貸違約抬升,聯準會被迫放緩節奏,短端回落、曲線陡峭化修復。
建議優先追蹤五組相互關聯的訊號:租金與OER 環比、柴油價格與全球煉廠開工、信用卡逾期率與新增發卡標準、2s10s 利差、以及沃什本人的明確表態。前兩者決定通膨的「最後一公里」 能否打通,中間兩者決定緊縮的社會承受力,後兩者決定市場預期的錨是否穩固。
總結
三份材料放在一起,呈現的是同一個困局的不同側面:通膨的黏性已經換了來源,家庭資產負債表已經被壓縮到臨界,而政策溝通的方式又放大了每一次數據衝擊。因此,聯準會真正面對的並非“加不加息”,而是“在通膨回歸2% 的路徑上,經濟與家庭還能承受多大的斜率”。 ACE Markets 堅持跨資料來源、跨部門、跨市場的交叉驗證框架—— 把CPI 結構、家庭債務、官員表態、歷史座標與市場定價放在同一張傳導圖上,才能識別出單一視角看不見的約束條件,並據此判斷利率路徑與資產節奏,而不是被一個0.05 個百分點的讀數牽著。
本文內容由網路使用者自發性貢獻,該文觀點僅代表作者本人。本站僅提供資訊儲存空間服務,不擁有所有權,不承擔相關法律責任。如發現本站有涉嫌抄襲侵權/違法違規的內容, 請發送郵件至 1599153920@qq.com 舉報,一經查實,本站將立刻刪除。轉載聯絡作者並註明出處:https://www.psdokxp.com/html/867.html