AI 退潮與通膨黏性雙向拉扯,聯準會10 月決議與美債行情的底層連動
市場習慣將聯準會政策分歧、AI 科技股回檔、美債反彈視為三個獨立線索。 ACE Markets 交叉驗證後認為,三者是同一邏輯的三層體現:AI 資本週期既推高了本輪通膨與美債拋售,其邊際降溫又正在反向重塑升息預期與資產定價。政策分歧、升息機率搖擺、股債相關性修復,本質上都圍繞著同一核心變數——AI 對通膨與融資環境的拉動效應是否正在退潮。只看CPI 或只看科技股行情,都會誤判政策與市場走向。
升息預期的撕裂,本質是對"AI 通膨效應"的判斷分歧
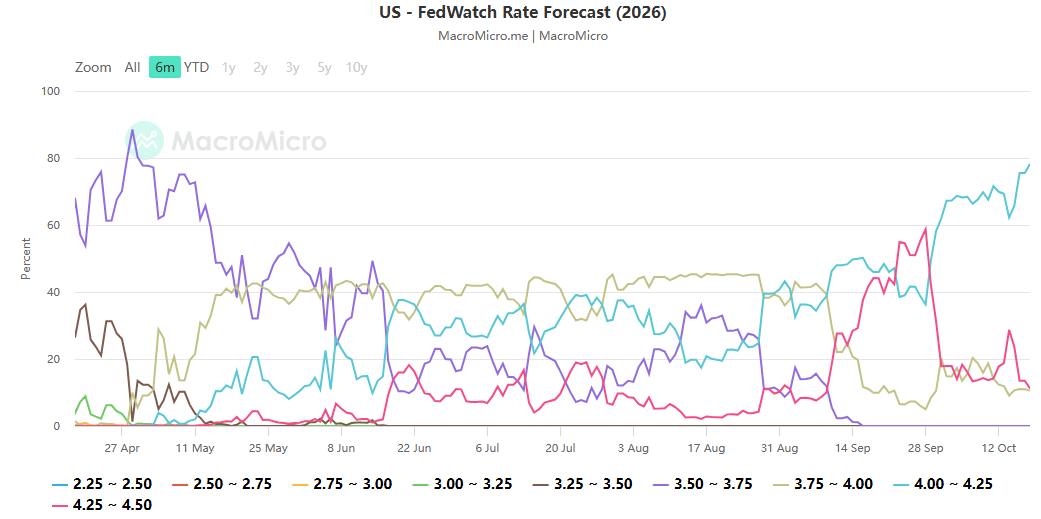
市場對10 月決議的定價明顯撕裂:利率期貨僅計入約17% 的升息機率,主流預期按兵不動;但頂尖經濟學家判斷已近五五開,部分機構預判10 月、12 月連續升息。表面分歧源自於通膨超預期,深層則是AI 資本週期通膨效應的判斷分化。
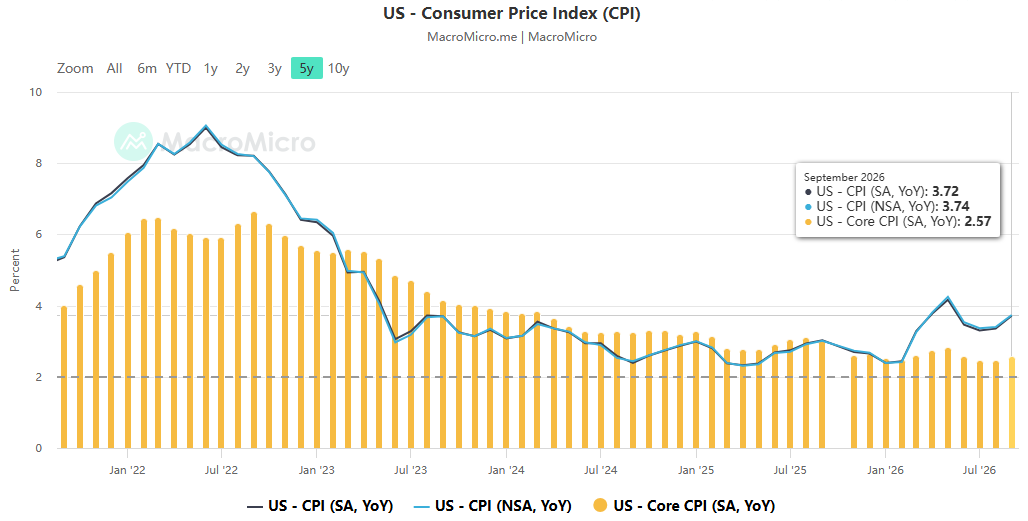
鷹派認為9 月CPI 年比3.7%、PPI 達6.3%,壓力不限於能源分項,通膨正向更廣領域擴散,背後是AI 基建的持續拉動——算力投資推高晶片、能源與數據中心需求,令通膨難以快速回落,當前3.75%–4% 的利率約束不足,需連續加息約束投資熱潮邊際降溫,將自發性收緊金融條件、壓制需求與通膨,聯準會無需主動密集升息,因此傾向拉長升息間隔、等待更多數據——他們觀察的不只是CPI,更是AI 資本開支的實際走向。
沃什在IMF 年會拒絕提前給予指引,並非單純"資料依賴",而是AI 週期正處於拐點爭議期、方向未明。選舉時點只是次要幹擾,對AI 通膨效應的判斷分歧才是內部分歧的核心,也是本輪政策不確定性遠超過以往的根本原因。
股債反向行情,是"AI→升息"邏輯的提前定價與自我修正
納指100 單週大跌5.5%、10 年期美債殖利率同步下行17bp,與政策預期變化雙向印證。
預期自我修正:通膨數據公佈後,10 月升息機率一度升至近50%,隨AI 板塊持續拋售快速回落。市場正在提前計價:AI 資產下跌→融資成本上升、資本開支意願下降→需求降溫→通膨緩解→聯準會放緩緊縮。 AI 板塊調整本身就在發揮"類升息"的金融條件收緊作用,部分取代了政策動作。
供需壓力緩解:美債連續七個月拋售的重要推手之一,是AI 熱潮下企業大規模發債與國債爭搶資金——今年以來投資級企業發債規模同比增長29%,大量集中於算力與科技基建。隨AI 交易走弱、CoreWeave 等算力企業信用債下跌,企業發債意願與承接力同步下降,邊際減輕美債供給競爭。這是美債反彈的基本面支撐,而非單純避險資金推動。
部位放大但非主要原因:CTA 巨額美債空頭集中平倉放大了收益率下行幅度,但觸發點仍是AI 退潮帶來的預期修正。產業巨頭集體強調AI 長期前景,恰恰反向印證市場對其資本回報與投資節奏的質疑正在升溫。
反彈難言趨勢反轉,兩股力量仍在博弈
美債避險功能雖階段性回歸,但尚不能判定熊市終結或緊縮週期結束,任何一端超預期都會快速扭轉行情。
向上風險:若AI 僅短期回檔、資本開支重新加速,疊加中東地緣推升能源價格,通膨將再獲上行動力,年內升息兌現甚至重啟密集緊縮,美債殖利率再挑戰前高。兩組數據交叉支撐:能源分項仍是CPI 重要拉動項,油價能快速傳導至通膨預期;企業債供給仍處高位,風險偏好一旦修復,對美債的擠壓效應會立刻重現。
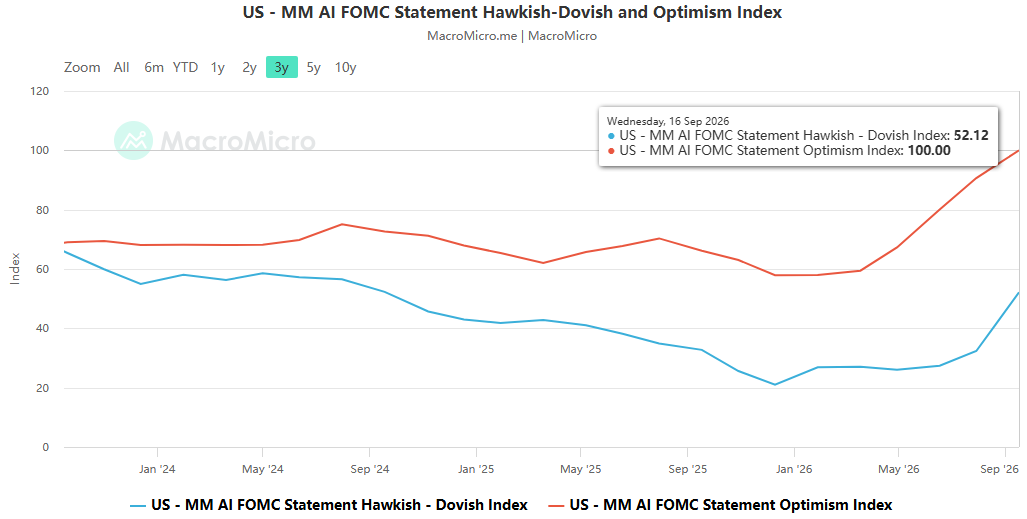
向下風險:若AI 投資實質收縮、需求快速冷卻,通膨緩解,聯準會不僅停止升息甚至轉向寬鬆預期。但此情境證據尚不充分——巨頭仍在加碼長期投入,資本開支回落更多停留在預期層面,尚未傳導至通膨數據。
基準情境:AI 週期高位震盪,通膨黏性但不失控,10 月按兵不動但保留年內升息選項,美債殖利率高位區間反覆博弈。被錯殺的高評級信用債、短端美債存在結構性機會,長端仍受財政供給與通膨預期雙重壓制。
全球高利率環境的連動邏輯
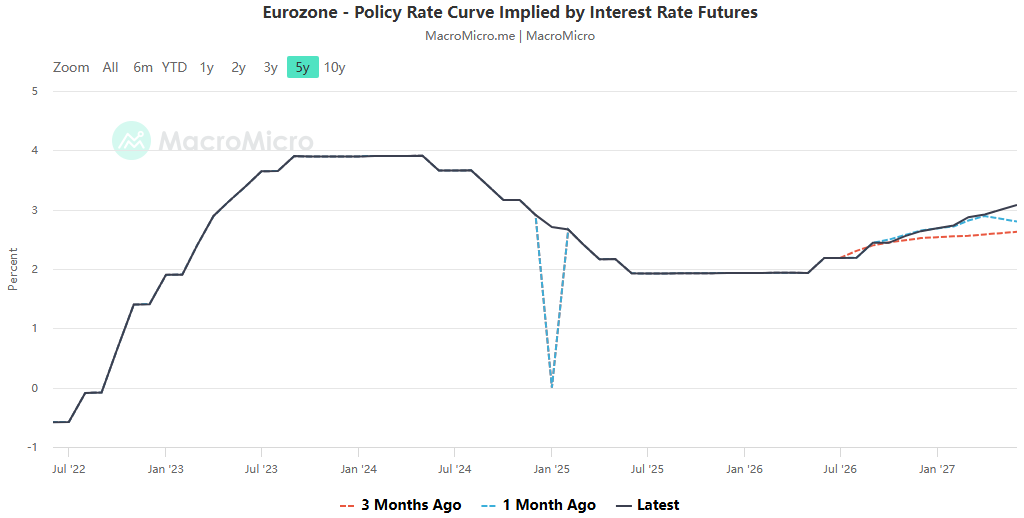
"資本週期→通膨→央行政策→主權債收益率"的鏈條全球通用:中東地緣衝突同時推升歐美能源價格,強化美聯儲與歐央行雙重緊縮壓力,共同抬升全球利率中樞;美國AI 資本開支推高的美債收益率向外傳導,加重法國等高負債歐元孤立看待任一市場或變量,都會低估本輪全球高利率週期的韌性。
總結
核心矛盾不是"通膨數據決定是否升息",而是AI 資本週期、通膨黏性、聯準會政策信譽三者的動態博弈:AI 既是通膨推手,也可能成為自我修正的變數;政策分歧本質是對這一變數走向的判斷差異;美債反彈與科技股回檔則是市場對拐點的提前定價。
ACE Markets 堅持多線索交叉驗證,穿透表層價格波動,還原"AI—通膨—政策—資產"的完整傳導鏈條。後續重點追蹤三大訊號:AI 企業資本支出與信用債表現、聯準會10 月會議前瞻指引、原油與核心通膨的邊際變化。
本文內容由網路使用者自發性貢獻,該文觀點僅代表作者本人。本站僅提供資訊儲存空間服務,不擁有所有權,不承擔相關法律責任。如發現本站有涉嫌抄襲侵權/違法違規的內容, 請發送郵件至 1599153920@qq.com 舉報,一經查實,本站將立刻刪除。轉載聯絡作者並註明出處:https://www.psdokxp.com/html/741.html